先講清楚在比什麼
這篇比的是「數學上要幾年」,不是「社會上有多少人已經做到」。這兩件事很不一樣,而且七國官方統計對後者的定義落差大到會讓整篇文章失焦,所以先分開處理。
第一題:50歲以下退休的人,到底有多少?
老實說,這題沒有一份乾淨的跨國普查可以直接拿來排名,每個國家能查到的東西也不一樣,而且彼此量的根本不是同一件事:
台灣勞動部《112年中高齡及高齡勞動狀況》統計裡有個滿有意思的細節——非勞動力人口「無就業意願原因」這個分類底下,「年紀較大(含退休)」這個選項,官方定義的年齡下限就是50歲。也就是說45到49歲這一欄,在這個分類下是結構性的0%,不是剛好沒人選、是統計制度根本沒開放這個選項給50歲以下的人勾。換句話說,「台灣45到49歲有多少人已經提早退休」這一題,官方統計根本查不到答案,不是沒人做過調查,是這個統計類別從一開始就沒收這個年齡層的資料。與其說台灣人比較少提早退休,不如說台灣的統計框架從設計上就沒打算承認這件事存在。
美國聯準會2017年SHED調查換算出來的數字,45到49歲這個年齡層裡,約7.64%的人自認「已經退休」——這個分母是全體45到49歲的人口。澳洲的官方《Retirement and Retirement Intentions》調查用的是另一種分母:在所有已經退休的人裡面,50歲以下退休的只占男性7.7%、女性5.4%——這是「已退休人口內部」的占比,不是全體人口的占比。這兩個數字乍看都是7點多%,但一個量的是「這個年齡層裡有多少人已退休」,一個量的是「退休的人裡面有多少人退得早」,硬要放在同一張表比大小反而會誤導人。中國大陸沒有這類細項統計,但招商銀行《2023中國私人財富報告》給了一個間接但有份量的數字:可投資資產超過千萬人民幣的高淨值人群,2022年約316萬人,其中「40歲以下接近半數」——這不是嚴格的FIRE定義,高淨值不等於已經退休,但至少證明了年輕世代財富集中的速度確實在加快。英國、日本、新加坡這三個地方,這次只查到質化的調查(例如新加坡有調查顯示約9%受訪者自認「走在50歲前退休的軌道上」,但這是信心,不是已經達成),沒有查到具體的達成比例。
這題誠實的結論是:這幾個國家能查到的數字,彼此的分母、定義都不一樣,沒辦法排出一張乾淨的跨國排行榜。可以確定的方向是,不管用哪一種量法,50歲前真正離開職場、靠既有資產生活的人,在每個國家都是少數——少到什麼程度、怎麼算才「真正離開職場」,各國統計互相對不上,這題只能誠實講到這裡。
第二題:把「前10%薪資」換算成「幾年能FIRE」
模型分四步驗算,這裡盡量把每一步拆開來看,而不是丟一張大表要你自己拼所有假設。核心規則先講清楚:所得抓的是該國個人受僱者薪資排序後的第90百分位數(P90,白話講就是前10%門檻,不是家戶所得、也不是稅表上的AGI);CPF、澳洲Super、台灣勞退、中國公積金這類鎖定到55~67歲才能領的帳戶,本金不算進FIRE資產,因為沒辦法拿來支撐40幾歲離職後的現金流;稅後現金抓60%出來投資,其餘40%照樣過現在的生活;FIRE目標金用經典4%法則,也就是年支出的25倍,報酬率假設實質4%,跟提領率同一個數字,這樣邏輯上前後一致。
美金換算用2026年9月中旬附近的中間價概算(1美元≈31.9台幣、155日圓、1.27新加坡幣、6.71人民幣、0.75英鎊、1.40澳幣),只是為了方便直覺比較,用的是市場匯率不是購買力平價(PPP),不能當成嚴謹的生活水準比較,只能抓個方向感。
第一步:前10%薪資的錨點(稅前)
| 地區 | 前10%門檻(當地幣) | 換算美元 | 來源 |
|---|---|---|---|
| 台灣 | NT$133.6萬 | 約US$4.2萬 | 113年(2024)主計總處全年總薪資十分位D9 |
| 新加坡 | S$18.6萬含雇主CPF(其中現金薪資約S$16.0萬) | 約US$14.7萬 | 2025年MOM勞動力綜合調查P90 |
| 日本 | ¥800萬 | 約US$5.2萬 | 2022年國稅廳民間給與實態統計調查 |
| 美國 | US$15萬 | US$15萬 | 2024年Census CPS個人所得P90 |
| 英國 | £7.69萬 | 約US$10.3萬 | 2025年ONS ASHE全職員工年薪P90 |
| 澳洲 | AU$15.6萬 | 約US$11.1萬 | 2025年8月ABS Employee Earnings(全體受僱者P90週薪換算年薪,非僅全職) |
| 中國大陸 | ¥23.9萬(工作假設) | 約US$3.6萬 | 2024年國家統計局城鎮非私營單位IT行業平均工資,當「一線城市專業工作」錨點 |
台灣、日本、新加坡、美國、英國、澳洲的P90都查得到對應的官方薪資統計。中國大陸例外:中國沒有公開的全國個人薪資十分位數字,表裡這欄用的是IT行業(城鎮非私營單位)平均工資,當「一線城市專業工作」的錨點,是明講的工作假設,不是真正的P90統計。也因為這樣,中國大陸這一行的所得跟後面的生活費其實不是完全同一群人(所得抓的是一線城市IT從業者,生活費用上海外圍估計),這個國家的數字比其他六國更需要打個折扣看待。
第二步:稅後可投資現金(鎖定帳戶已剔除)
這一步只問一件事:扣掉個人所得稅、強制性社會保險之後,離職那天手上真正能拿去投資或花用的現金剩多少?CPF、Super、勞退、公積金這類要等到特定年齡才能動用的帳戶,不管帳面上看起來多漂亮,都先排除在外。
| 地區 | 所得稅+強制社保(約) | 鎖定帳戶(不進FIRE資產) | 稅後可投資現金 | 拿走率 |
|---|---|---|---|---|
| 台灣 | NT$11.6萬 | 勞退6%由雇主提繳,不出自員工薪資,不進本表 | NT$122萬(約US$3.8萬) | ~9% |
| 新加坡 | S$3.1萬(所得稅約1.1萬+員工CPF約2.0萬,OW上限封頂) | 員工CPF:55歲後才能動用,已從現金薪資中排除 | S$12.9萬(約US$10.2萬) | ~19% |
| 日本 | ¥224萬 | 無額外強制投資帳戶,社會保險已算在扣除項裡 | ¥576萬(約US$3.7萬) | ~28% |
| 美國 | US$3.7萬(聯邦所得稅+FICA,無州稅假設) | 401(k)屬自願提撥,不強制,不算 | US$11.3萬 | ~24.7% |
| 英國 | £2.17萬(所得稅+National Insurance國民保險) | 職域年金自動加入但可退出,不算 | £5.52萬(約US$7.4萬) | ~28% |
| 澳洲 | AU$4.2萬(所得稅+Medicare Levy) | Super由雇主另外提繳,不出自員工薪資,退休金本身也不算入FIRE資產 | AU$11.4萬(約US$8.1萬) | ~27% |
| 中國大陸 | ¥3.8萬(個稅+社保個人部分) | 公積金個人部分鎖定,已從現金中排除 | ¥20.1萬(約US$3.0萬) | ~15.9% |
新加坡這一列的「拿走率」是拿現金薪資(S$16.0萬,不含雇主CPF)當分母算的,跟表一顯示的S$18.6萬含雇主CPF的門檻不是同一個基準,這裡刻意分開,避免把「帳面所得」跟「員工實際拿到手的現金」混為一談。台灣前10%的拿走率明顯是七國最低,不是因為薪資國際頂尖,而是這個所得帶剛好還落在12%的稅率級距、加上社會保險負擔相對輕。
第三步:單人Lean年支出,抓的是「剛好夠用」不是「官方平均」
生活費用「單人Lean」:非市中心的一房、自煮為主、大眾運輸、當地強制健保,不含買房、養小孩、每年出國旅遊,抓的是一個人剛好蓋過基本生活的下限,不是官方的全國家戶平均。家戶平均會混進自有住宅、雙薪家庭、養小孩的開銷,拿來當單身上班族的分母會低估真實需要的金額,也會讓有房家庭多的台灣、日本被拉低支出、家庭消費結構不同的英美澳被拉高支出,七國表面看起來像同一件事,其實比的根本不是同一種生活。
| 地區(生活費錨定城市) | Lean年支出(當地幣) | 換算美元 | FIRE目標金(25倍年支出) |
|---|---|---|---|
| 台灣(台北外圍) | NT$43.2萬 | 約US$1.35萬 | NT$1,080萬(約US$33.8萬) |
| 新加坡 | S$3.4萬 | 約US$2.65萬 | S$85萬(約US$66.3萬) |
| 日本(東京外圍) | ¥240萬 | 約US$1.55萬 | ¥6,000萬(約US$38.8萬) |
| 美國(非沿海核心) | US$3.6萬(含基本保險) | US$3.6萬 | US$90萬 |
| 英國(非倫敦核心) | £2.3萬 | 約US$3.04萬 | £57.5萬(約US$76萬) |
| 澳洲(非雪梨核心) | AU$3.6萬 | 約US$2.57萬 | AU$90萬(約US$64.3萬) |
| 中國大陸(上海外圍) | ¥9.6萬 | 約US$1.43萬 | ¥240萬(約US$35.8萬) |
美國這一欄的Lean特別要把醫療保費算進去:NHS、台灣健保、日本社保、澳洲Medicare、新加坡MediShield這些國家的「基本醫療」已經內建在健保制度裡,美國沒有對應的免費選項,US$3.6萬已經是含基本保險的偏緊版本。如果換成曼哈頓、倫敦市中心、雪梨市中心這種「全球最貴街區」的房租,美英澳的FIRE數字會再高40%到80%,年數會明顯變差——用全國P90薪資去配全球最貴街區的房租,等於是在懲罰高薪國家,所以這篇刻意錨在城市外圍而不是市中心精華區。
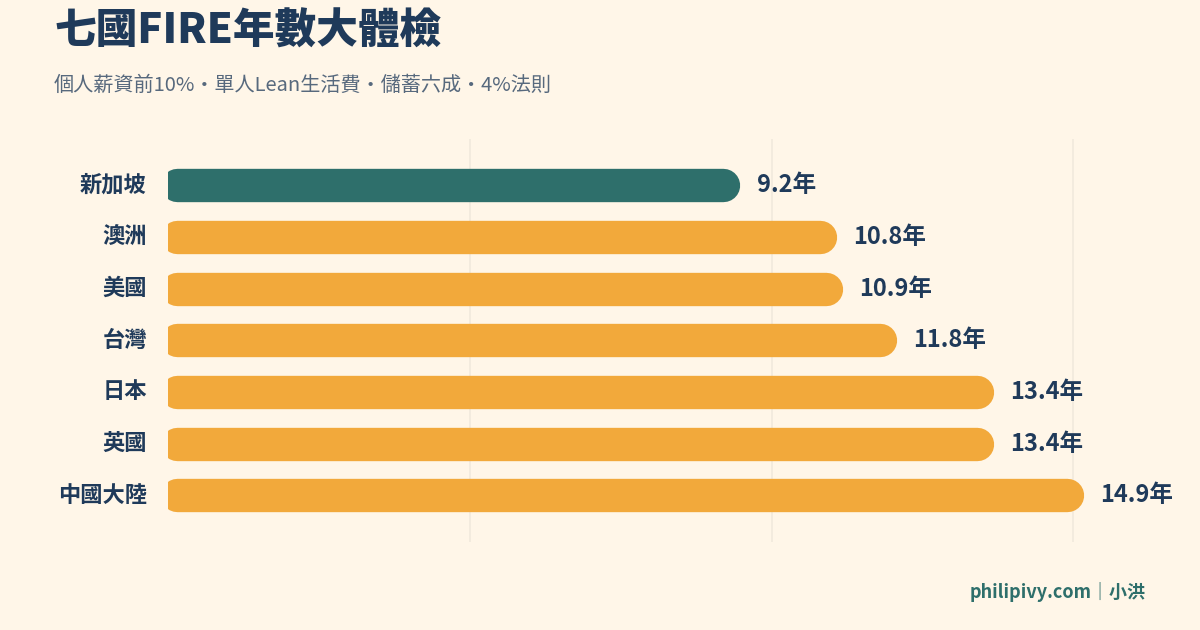
第四步(主表):60%儲蓄,被動收入幾年後能超過Lean生活費
把前面三步接起來,就是這篇真正想回答的問題:稅後現金存六成、放進全球股票的平衡組合、實質報酬抓4%,被動收入幾年後能蓋過單人Lean生活費。
| 地區 | 年儲蓄額(60%稅後現金) | FIRE目標金 | FIRE年數(4%實質報酬) |
|---|---|---|---|
| 新加坡 | S$7.74萬(約US$6.1萬) | S$85萬 | 9.2年 |
| 澳洲 | AU$6.84萬(約US$4.9萬) | AU$90萬 | 10.8年 |
| 美國 | US$6.78萬 | US$90萬 | 10.9年 |
| 台灣 | NT$73.2萬(約US$2.3萬) | NT$1,080萬 | 11.8年 |
| 日本 | ¥345.6萬(約US$2.2萬) | ¥6,000萬 | 13.4年 |
| 英國 | £3.31萬(約US$4.4萬) | £57.5萬 | 13.4年 |
| 中國大陸 | ¥12.06萬(約US$1.8萬) | ¥240萬 | 14.9年 |
怎麼解讀這張主表
排序被「薪資絕對值÷當地Lean生活費」決定,不是被稅率高低決定。新加坡排第一名,看起來所得稅低到不可思議,但這裡有個容易被忽略的陷阱:新加坡的公積金(CPF)制度規定,員工每個月薪水裡有一大塊(這裡的所得級距大約2萬新幣/年)會被強制存進CPF帳戶,這筆錢原則上要等到55歲以後才能動用,跟一般銀行存款不一樣,沒辦法在40幾歲離職那天直接領出來投資或花用。這篇特意把CPF本金排除在FIRE資產外,就是不想讓「帳面上很會存錢」掩蓋「離職那天手上到底有多少能動用的錢」這個真正的問題——如果把CPF也算進FIRE資產,新加坡的年數會看起來更漂亮,但那是一種帳面上的錯覺。
台灣排在中段,不是因為薪資國際頂尖——133.6萬台幣換算美元其實是七國最低——而是贏在這個所得帶剛好還落在12%的稅率級距,加上台北外圍的房租相對還可以忍受。但如果把生活費換成信義區的行情,年數會直接逼近日本。英國跟日本剛好在兩個不同的路徑上撞出差不多的年數——英國是所得稅疊加國民保險(NI)咬得比較深,日本是所得稅、住民稅、社會保險三層疊加,兩邊殊途同歸。
中國大陸排在七國最慢,但這個數字對區間很敏感:這裡用的是IT行業城鎮非私營單位平均工資當錨點,如果換成一線大廠40萬到50萬人民幣年薪的口徑,支出不變的話年數可能掉到8到10年;反過來如果用全國混合平均所得,這個FIRE計算就完全失去意義了。這不是這篇在搖擺,是中國本身的薪資分布太寬,同一個國家不同的口徑可以差到2倍以上的年數,只能誠實給區間,不能假裝有一個代表全中國的數字。
各國造成數字不同的關鍵,不是誰的最高稅率
新聞常拿「最高邊際稅率」排名比較各國,但對這篇算的前10%這群人來說,真正決定拿走率的往往是別的制度細節,不是稅率表上那個最頂的數字:
| 地區 | 對前10%這群人真正重要的制度細節 |
|---|---|
| 台灣 | 133.6萬仍落在12%稅率級距,社會保險負擔相對輕,是七國拿走率最低的關鍵 |
| 新加坡 | 所得稅本身很低,但CPF先把一大塊現金鎖住到55歲後;退休後資本利得免稅,對已經FIRE的人幫助比對還在存錢的人大 |
| 日本 | 所得稅、住民稅、社會保險三層疊加,800萬日幣年收的有效負擔已經逼近高福利國家水準 |
| 美國 | 聯邦所得稅累進+FICA固定稅率;本文假設無州稅,若落在加州這種有州稅的地方,拿走率還要再往上加 |
| 英國 | 個人免稅額用完後很快跳進40%稅率級距,加上National Insurance(國民保險),「薪資所得」被咬得比資本利得重 |
| 澳洲 | 帳面稅率不算低,但Super(退休金)由雇主另外提繳、不算進現金薪資;本文選擇不把Super算進FIRE資產,是相對保守但誠實的算法 |
| 中國大陸 | 個稅有專項附加扣除、社保繳費基數未必按實際薪資封頂,一線城市與其他地區的稅後負擔差異可以很大 |
換句話說,比較七國稅制的重點不該是「誰的稅率表最嚇人」,而是「這個稅制設計,把最終能動用的現金留給你多少」——而這個答案,往往藏在強制儲蓄帳戶、社會保險級距、免稅額門檻這些細節裡,不是最高邊際稅率那一格數字。
三個帶得走的啟示
第一,儲蓄率比國家差異更關鍵。同一個台灣案例,把儲蓄率從60%降到30%,不考慮投資成長的年數會從14.75年直接翻倍到29.5年——這個放大倍率,比七個國家之間的落差都要大。換句話說,決定你多快FIRE的,選對國家是第二層,你自己願不願意把收入的六成存下來,才是第一層。
第二,這些年數是模型不是保證。4%的實質報酬率是常見假設不是承諾,如果對長壽或市場波動更謹慎,把提領率壓到3.5%(對應28.6倍年支出),每個國家的年數都要再往上加。P90的資料年份也沒有完全對齊在同一年(2022~2025年不等),這篇的目的是給一個可以互相比較的框架,不是精算報告。
第三,也是最重要的一點——在這七個地方,50歲前真正離開職場的人,不管用哪一種官方統計去量,都只占少數。如果你看著這些年數覺得自己「進度落後」,可能該問的不是「我怎麼還沒到」,而是像《The Number》這本書提醒的:先想清楚自己要的生活長什麼樣子,再回頭算需要多少錢,順序顛倒了,算出再精確的數字也沒有意義。
文末備註:匯率抓2026年9月中旬的中間價概算,只當方向感、不是PPP調整後的生活水準比較;「單人Lean」是抓Numbeo等城市比價網站概估的模型情境,不是任何人的真實帳單,發表前會再核對一次,尤其是美國那一欄的醫療保費估算;本文計算過程與所有原始出處(含全國平均消費支出口徑的對照數字)另存研究筆記,有興趣對照的讀者可以留言索取。

的確~要先想清楚自己到底要什麼樣的生活才能抓好退休要多少錢,我也好想當50歲前退休的那一批。